今週発表のCPIにより米インフレの粘着性が確認されたことが、今後のFRB利上げ観測の強化を招いたことは昨日本欄で書いた。
昨日のNY市場では、更に、それが具体化。
グールズビー・シカゴ連銀総裁は、CPIを「気になる、ギリギリの状況」(borderliine disturbing)との表現で懸念を表明。
民間では、ゴールドマンサックスが2027年3月利上げ説を発表。
米利上げ観測が、各方面に拡散してきた。
FED WATCHを見ても、昨日説明したことが、更に、強い傾向として確認出来る。
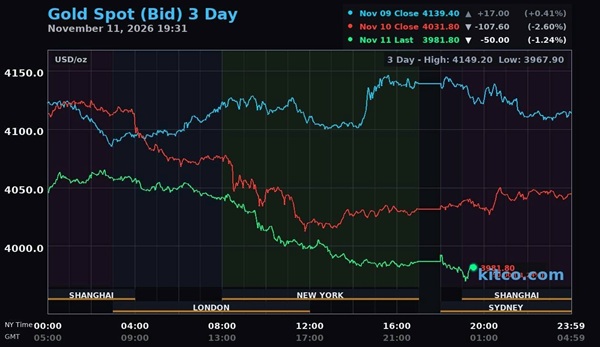
NY金も、たまらず、4,000ドル割れ。
外為市場では、ドル高・円安が進行。160円を試す勢い。
重要なポイントは、米インフレが、原油高から更に、経済の各セクターに幅広く拡大していること。新車、自賠責に波及などの事例が挙げられる。
そもそもAIブームが膨大な設備投資経由で、インフレ要因と化している。
米国景気が底堅いので、ここで、利上げというブレーキをかけようとの意図は理解できるところだ。
金価格への影響もボディーブローのごとく効きそうだ。
円安要因としても無視できない。
まぁ、ドル建て金価格が下がっても、為替が上げ要因となり、円建て金価格への影響を和らげている。ここは複眼構造で見ることが重要だね。
さて、今年は、中央銀行保有の金保管サービス香港やシンガポールが補完することが話題になっている。米国や英国だけに預けておくと、何らかの理由で資産凍結されるリスクを回避する動きだ。まぁ、シンガポールも香港も、ロンドン・NY市場への挑戦というより、多少のおこぼれに預かれれば満足すべき状況だろうね。
香港市場の裏には中国が控えているし、シンガポール市場にしても、安全保障面でリスクは残る。
結局、保管リスク分散傾向が強まるのではないかな。