先週金曜日に発表された米CPIはコアで前年同月比2.4%で事前予測通り、前月比で0.3%は予測を上回り4月以来の上昇率を示す結果。
総じて、米インフレの粘着性が再確認された。
更に、中東情勢では、紅海ルートの出口、バベルマンデブ海峡の要衝をイエメンの親イラン武装組織フーシ派が掌握とのニュースが原油価格再上昇を加速させた。
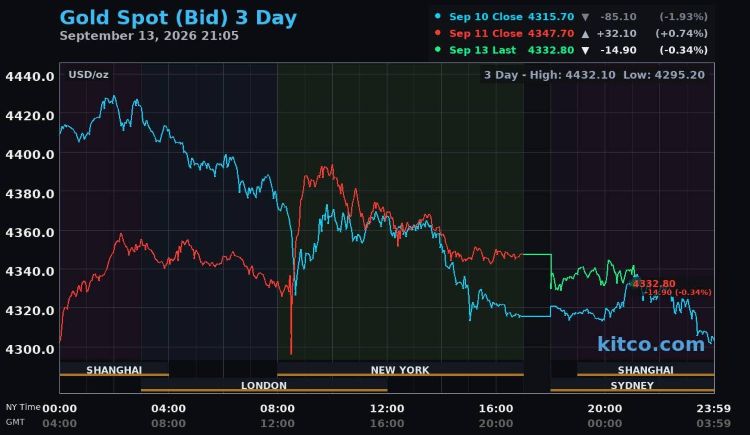
どれも金価格には下げ要因だが、下げ幅は限定的。
4,300ドルを割っても不思議はないが、なんとか維持されている。
まぁ、今週FOMC前までに、4,200ドル台まで急落する局面もあろうが。
しかし、そこは買われ、相場が崩れる様相はない。
中央銀行や長期投資家が下値を待ち構えている。
なお、米国の利上げ確率は9月FOMCで86%に達し、今や年内の利上げ回数に市場の関心は移った。
利上げ1回が24%、2回が47%、3回で25%となっている。
ここが、まさに今週のFOMCで議論されること。
利上げが2回とか3回とか続くと、さすがに、金利を生まない金には辛いシナリオだね。
筆者は、1回説。2回以上ともなれば、トランプがどんな無茶ぶりすることやら。
トランプ配当5,000ドルのような、財政赤字を悪化させる事態が更に予想される。
金にとっては、金融政策由来の下落圧力と財政政策不安という上昇圧力が、拮抗することになろう。
そして、円高。
NY市場でも円相場が注目されている。見方は真っ二つに割れる。
日銀利上げ2回以上ともなると、150円より円高。
いっぽう、高市積極財政の財政規律を危ぶむ声も強く、160円説も根強い。
NYの連中との会話でも、Jeffはどう見る、と必ず聞かれる。
「これまで議論されてきた円安ファンダメンタルズは変わらんよ」と答えている。
「そうか~」とうなずく人もいれば、賛成できかねるとの態度も目立つ。
金市場の視点では、ドルか円か、というより、ドル・円などの通貨か、金という無国籍通貨か、との発想になるけどね。
いわゆるdebasementの話だよ。
日本のメディアは円高か円安か、の見出しばかりだが、
大きな流れを俯瞰すれば、それぞれにアキレス腱をかかえるドルと円の「弱さ比べ」。
そこで、改めて、中央銀行の金買いが金市場の下値を支える構図が浮かび上がる。
通貨を刷りまくってきた中央銀行が、刷れない金を買い増す事実は重いよ。
さて、東京も涼しくなったらしいが、札幌はたぶん一年で最も快適な気候。
大通り公園では「秋の収穫祭フェスティバル」。240万人も来場するそうな。
久しぶりに狸小路を歩いたら、まだ、いたいた、あの熊さん。
いやーやっぱり迫力あるわ~